

İktisatçı Prof. Dr. Ensar Yılmaz, “Türkiye Fon Krizinin Ekonomi Politiği” başlıklı yazısında Eylül 2026’da patlak veren fon krizini makroekonomik politikalardan düzenleyici kurumların yapısına, siyaset-finans ilişkilerinden fonların çalışma mekanizmasına kadar farklı boyutlarıyla analiz etti.
Yılmaz’a göre 455 bin yatırımcıyı ve yüzlerce milyar liralık fon büyüklüğünü etkileyen kriz, birkaç şirket ve yatırımcının usulsüz işlemlerinden ibaret değil. Krizin kökleri 2021-2023 dönemindeki ekonomi politikalarına kadar uzanıyor; düzenleyici kurumların özerklik kaybı, negatif reel faizlerle yatırımcıların riskli varlıklara yönelmesi, siyaset-bürokrasi-finans dünyası arasındaki ilişki ağları ve portföy yönetim şirketlerindeki denetim sorunları aynı noktada birleşiyor.
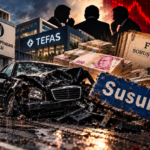
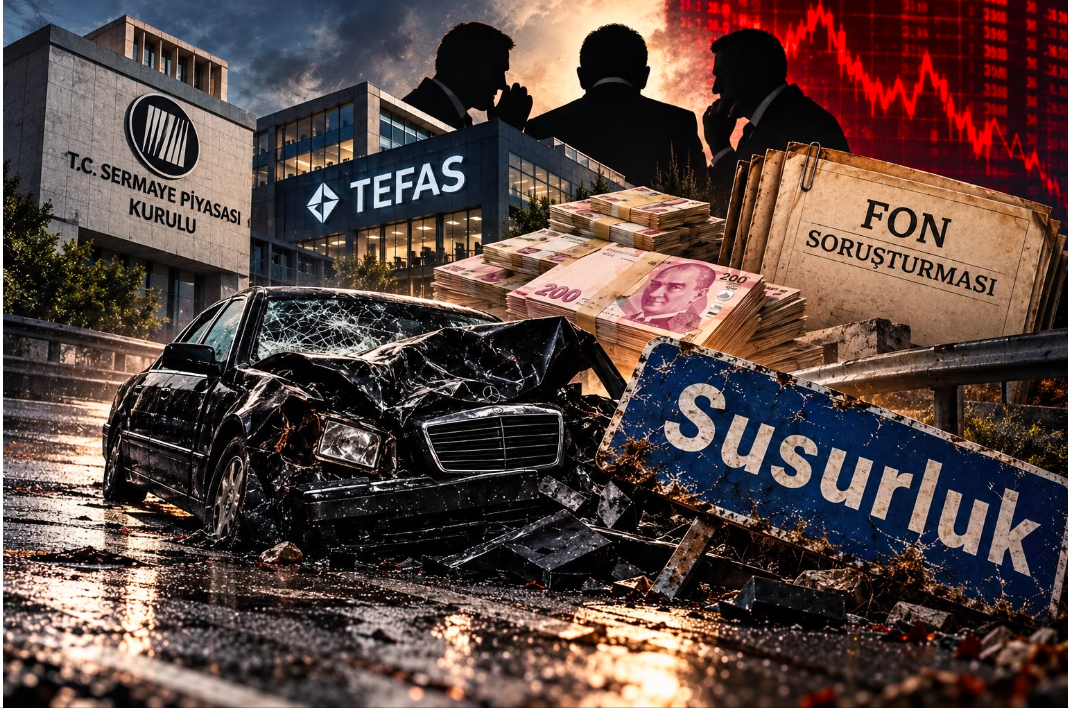
Yılmaz, ortaya çıkan tabloyu “Finansal Susurluk” olarak tanımlıyor.
Ensar Yılmaz’ın yazısının tamamı şöyle:
⸻
Türkiye Fon Krizinin Ekonomi Politiği
Bu dönemde yaşadığımız fon krizinin taşıdığı kurumsal ve toplumsal dinamikleri kavrayabilmek adına, Kerim Rota’dan ilhamla iki edebî alegoriden yararlanabiliriz. Gabriel García Márquez’in Kırmızı Pazartesi’sinde cinayet, işlenmeden önce bütün kasabanın bildiği bir sırdı; romanı trajik kılan, failin kurnazlığından ziyade uyarıların dolaşımda olmasına rağmen hiçbir eyleme geçilmemesidir. Franz Kafka’nın Dava’sında ise Joseph K., neyle suçlandığını hiçbir zaman öğrenemeden, gerekçe sunma yükümlülüğü hissetmeyen bürokratik bir aygıtın içinde öğütülür. Birinde bilgi vardır ama bunu eyleme dönüştürecek kamusal bir irade yoktur; ötekinde ise mekanizma amansızca işler ama bu işleyişin arkasında ne bir rasyonellik ne de bir gerekçe barındırır.
Bu iki eğilimi birbirine bağlayan daha derin ortaklık, denetim ve adalet mekanizmalarının felç olmasında ve bireyin neyle karşı karşıya olduğunu dahi anlayamadan yapının kurbanına dönüşmesinde yatar. Burada kritik olan sistemin bireyle kurduğu temasın biçimindedir: Kırmızı Pazartesi’nde kurumlar ve toplum bireyi kaderine terk ederken, Dava’da sistem bireyi doğrudan kendi içine çeker. Joseph K. suçunu bilmeden, istemeden ve kaçamadan bir yargı sürecinin nesnesi hâline gelir. Sistem onu dışarıdan zorlamaz; aksine kendi kurallarına, diline ve mantığına dâhil eder. Başta “ben masumum” diyen K., zamanla birikimini/varlığını savunabilmek adına avukat tutmaya, rüşvet vermeye, yani sistemin dilini konuşmaya başlar. Kafka’nın bürokratik iktidar eleştirisinin özü de tam burada yatar: Sistem, bireyi doğrudan yok etmekten ziyade, önce kendi içine alıp kuşatarak ve kendine benzeterek çaresiz kılmak için vardır. Nitekim Kırmızı Pazartesi kolektif bir eylemsizlik ve terk edişin, Dava ise kaçışı olmayan kuşatıcı bir tahakkümün anlatısıdır.
Eylül 2026’da Türkiye sermaye piyasalarında patlak veren fon krizi, bu iki durumun (içine çekilme ve terk edilme) eş zamanlı işlediği tipik bir vakadır. Yatırımcılar öncelikle sisteme çekilmiştir: Derin negatif reel faiz mevduatı bir kayıp aracına dönüştürürken, devletin işlettiği TEFAS platformu ve lisanslı portföy yönetim şirketleri riskli ürünlere kamusal bir meşruiyet ve güvence algısı kazandırmıştır. Bu noktada yatırımcı profili homojen bir kurban tablosundan ibaret değildir; birikimini enflasyona karşı koruma arayışındaki rasyonel hanehalkı ile sürdürülemez getiri vaatlerinin peşine takılan spekülatif iştah aynı potada erimiştir. Ardından sistem bu aktörleri terk etmiştir: Olağandışı getiri serileri, sığ hisselerde yoğunlaşan pozisyonlar ve serbest fonların perakende yatırımcıya hızla açılması gibi açık risk işaretlerine rağmen düzenleyici çerçeve zamanında müdahale etmemiştir. Kriz patladığında ise kamusal anlatı, sistemik zafiyeti perdeleyerek sorumluluğu tek yönlü bir “yatırımcı açgözlülüğüne” indirgeme eğilimi göstermiştir. Oysa SPK verilerine göre tasfiye kararı verilen 131 fonda yaklaşık 455 bin yatırımcının bulunması, meselenin bireysel bir risk iştahı sınırını aşarak kitlesel bir olaya dönüştüğünü kanıtlamaktadır.
Bu yazının temel tezi; Eylül 2026 krizinin münferit bir dolandırıcılık vakası, birkaç aktörün açgözlülüğü ya da basit bir piyasa kazası olarak açıklanamayacağıdır. Kriz, kökleri 2021–2023 döneminde uygulanan şok politikalarına dayanan ve dikey olarak birbirini besleyen dört katmanın çarpımsal etkileşiminden doğmuştur: Makro düzeyde, 2021–2023 döneminde atılan tohumların bir sonucu olarak hanehalkını ve yatırımcıyı riskli varlıklara iten sürdürülemez bir finansal baskı rejimi; kurumsal düzeyde, düzenleyici otoritelerin özerkliğini ve caydırıcılığını zayıflatan bir yönetim yapısı; mikro düzeyde, likit olmayan varlıkları günlük likidite vaadiyle paketleyen manipülatif bir ürün mimarisi; ve sosyo-bilişsel düzeyde, yüksek getiri iştahı ile özel risklerin kamusal imkânlarla örtük biçimde güvence altında olduğu algısının birleşimi. Bu katmanların hiçbiri tek başına bu ölçekte bir yıkıma yol açmazdı; ancak bir araya geldiklerinde, kârların özelleştirildiği, zararların ve risklerin ise toplumsallaştırıldığı bütüncül bir çöküş rejimi üretmişlerdir.
Eylül 2026 krizi, aniden ortaya çıkan bağımsız bir piyasa kazası değil; yıllar içinde biriken yapısal risklerin, denetim ertelemelerinin ve yoğunlaşma körlüğünün kaçınılmaz bir kırılma noktasına ulaşmasıyla olgunlaşan bütüncül bir süreçtir. Pusula ve Tera Portföy fonlarında patlayan ödeme temerrütlerinin ardından SPK’nın 131 fonu kapsayan tasfiye kararı, meselenin varlıkların kâğıt üzerindeki fiktif değerleri ile bunların piyasadaki gerçek karşılığı arasındaki derin kopuştan kaynaklandığını gösteriyor. Tasfiye edilen fon büyüklüğünün 800 milyar TL’yi aşması ve bu devasa tutarın yaklaşık üçte ikisinin tek bir grupta toplanmış olması, krizin marjinal bir alanda değil, finansal sistemin geniş tabanlı bireysel finansal yatırım kanallarında yaşandığını ortaya koymaktadır. Finansal istikrarın en temel kaidesi olan yoğunlaşma riskinin hiçe sayılarak sistemik kırılganlığın tek bir aktörün kaderine bu ölçüde terk edilebilmesi, krizin özünde derin bir düzenleme ve kamusal denetim iflası yattığını gösteriyor.
1. Krizin kurumsal zemini
(i) Kurumsal özerkliğin aşınması
Modern finansal düzenlemenin temel varsayımı, denetleyici otoritenin hem siyasal döngüden hem de denetlediği sektörden kurumsal bir mesafede durmasıdır. Bu mesafe, literatürde “düzenleyiciyi ele geçirme” (regulatory capture) olarak adlandırılan ve denetleyicinin kamusal çıkar yerine denetlenen aktörlerin veya siyasal iktidarın kısa vadeli amaçlarına hizmet etmeye başlamasıyla sonuçlanan bozulmayı engellemek üzere kurgulanmıştır.
2018 yılında yürürlüğe giren Cumhurbaşkanlığı Hükümet Sistemi ise bu mesafeyi yapısal olarak ortadan kaldırmıştır. Merkez Bankası SPK, BDDK ve Borsa İstanbul gibi kritik kurumların üst yönetim kademelerine ilişkin atama ve görevden alma yetkilerinin tek merkezde toplanması; görev güvencesinin fiilen ilga edilmesine ve bürokratik kadroların hızla politize olmasına yol açmıştır. Bu durum, söz konusu kurumları özerk ve tarafsız kamusal otoriteler olmaktan çıkarıp, yürütmenin anlık ekonomi politikası hedeflerinin doğrudan birer aygıtına dönüştürdü. Kurumsal özerkliğin aşınmasının en somut ve ölçülebilir göstergesi Merkez Bankası’nda yaşanmıştır. Temmuz 2019 ile Şubat 2024 arasındaki yaklaşık dört buçuk yılda bankanın başkanlığında beş kez değişime gidilmiş; ortalama görev süresi bir yıl civarına gerilemiştir. Oysa Cumhuriyet tarihi boyunca TCMB başkanlarının ortalama görev süresi yaklaşık 3,9 yıldır.
Görevden almaların bu derece sıradanlaşması, yalnızca isimlerin değişmesi anlamına gelmiyor. Görev süresi ve güvencesi, bir düzenleyici kurumun hangi zaman ufkuyla karar vereceğini belirleyen temel değişkendir. Görevden alınma tehdidinin sürekli kılındığı bir idari ortamda düzenleyici otorite, siyasal iktidarın kısa vadeli zaman ufkunu zorunlu olarak içselleştirir. Böylece, siyasal maliyeti bugün oluşacak fakat kamusal faydası gelecekte görülecek müdahalelerden, örneğin büyümekte olan bir finansal balonu henüz yolun başındayken söndürmekten, kaçınır. Para politikasında “zaman tutarsızlığı” olarak tarif edilen bu erteleme davranışı, sermaye piyasası denetimine de tamamen egemen olmuştur. Regülasyon literatürünün ‘düzenleyici hoşgörü’ (regulatory forbearance) veya ‘kısa vadeli miyopluk’ olarak tarif ettiği bu erteleme davranışı, sermaye piyasası denetimine de tamamen egemen olmuştur. Düzenleyici kurum, müdahalenin yaratacağı kısa vadeli siyasal ve finansal sarsıntıdan kaçınarak riski geleceğe ötelemiş; bu da ertelenen maliyetin katlanarak büyümesine yol açmıştır.
Bu yapının sermaye piyasaları açısından en ağır sonucu, fiyatların temel iktisadi değerlerden (şirket kârlılıklarından, nakit akışlarından ve özsermaye yapısından) kopuşunun doğrudan bir risk olarak görülmesine rağmen müdahaleden kaçınılmasıdır. Düzenleyici kurumlar sığ hisselerdeki dikey fiyat hareketlerini, halka arzlardaki olağanüstü köpüğü veya fon getirilerindeki istatistiksel sapmaları muhtemelen tespit edebiliyor, sorunun farkına varıyordu; ancak siyasal vesayet altındaki idari mekanizma, piyasadaki bu yapay canlılığı “piyasa derinleşmesi” veya “başarı” olarak sunma eğilimine paralel biçimde müdahale etmek zorlaştı. Dolayısıyla sığ hisse hareketleri ve sürdürülemez fon getirileri, işleyen bir denetim mimarisinde derhal soruşturma tetikleyicisi olacakken, politize olmuş bürokrasi riskin farkında olmasına rağmen adımları ertelemeyi seçmiştir. Krizin asıl kurumsal dersi şudur: Düzenleyici otorite bilgiye sahip olmaktan değil; o bilgiye dayanarak zamanında, özerk ve kararlı bir biçimde harekete geçme kapasitesinden ve iradesinden yoksundur.
(ii) Finansal Susurluk
Yukarıda ifade ettiğim idari sisteme dönük yapısal sorun, politik ve ekonomi sistemin uzun süredir nepotik bir hal alması ile birlikte daha da sorunlu hale getirmiştir. Fon krizi bu ilişkiler ağını göstermesi açısından önemlidir. Kriz, finansal bir olay olmanın ötesinde, bir “suç anı ve mahalli” gibi düzenleyici ile düzenlenen arasındaki ilişkiler ağını da görünür kılmıştır. Bir tür finansal Susurluk durumudur. Bilinen ilişkiler ağı görünür hale geldi, bir tür yakalanma anıdır.
Bu ağın, sermaye piyasasında ayrıcalık ve dokunulmazlık üreten dört farklı kurumsal damarına işaret edilmelidir:
· Birincisi, ideolojik bağımlılık ve liyakat erozyonudur: Düzenleyici ve denetleyici bürokrasinin geniş bir ehliyet havuzu yerine dar, homojen ve belirli bir ideolojik-politik alandan seçilmesi, kurumsal tarafsızlığı zedelemiş; eleştirel iktisadi aklı ve bağımsız denetim refleksini bürokrasiden tasfiye etmiştir.
· İkincisi, nepotik ilişkiler ağı ve ailevi bağlardır: Düzenleyici otorite mensuplarının, siyasal karar alıcıların ve kilit bürokratların kendi aralarında evlilik, soy veya hısımlık bağları üzerinden kurduğu yakınlıklar, kamusal denetim mekanizmalarını şahsi ve ailevi koruma zırhlarına dönüştürmüştür.
· Üçüncüsü, düzenleyen ile denetlenen arasındaki döner kapı (revolving door) mekanizmasıdır: Görevden ayrılan üst düzey kamu bürokratlarının ve denetçilerin kısa süre içinde denetledikleri özel finans kurumlarında veya portföy şirketlerinde üst düzey yönetici/ortak olarak istihdam edilmesi, düzenleyici ile piyasa aktörü arasındaki çıkar çatışması sınırlarını oldukça zayıflatmıştır.
· Dördüncüsü, şirketlerin organik politik bağlantılarıdır: Piyasa aktörlerinin ve portföy yönetim şirketlerinin iktidar odaklarına doğrudan erişim kabiliyetine sahip aktörlerce kurulması ya da yönetilmesi, bu yapılara kuralların esnetildiği ve kamusal imkânların örtük biçimde aktarıldığı ayrıcalıklı bir hareket alanı sağlamıştır. Bunun diğer alanlarda, özellikle inşaat alanındaki poliitk ve rant bağlantıları ile bir farkı yoktur.
Bu bağların analitik önemi, kişisel kusur ya da suç iddiasında değil, yapısal bir örüntüde yatmaktadır. Ancak düzenleyici kurumların eski üyeleri, siyasetçi aileleri ve üst düzey bürokratların yakın çevresi ile denetlenen finans şirketleri arasında bu yoğunlukta kesişmelerin varlığı, düzenleyici mesafe fiilen ortadan kalkmış demektir. Bu şekilde, bilgi, düzenleyiciden düzenlenene asimetrik biçimde akar; düzenlenenler kuralların hangi noktada esnetilebileceğini öngörebilir hale gelir; ve en önemlisi, ihlalin beklenen maliyeti düşer, çünkü yaptırım olasılığı ilişkiler ağı üzerinden düşük algılanır. Caydırıcılık, cezanın büyüklüğüne değil, uygulanma olasılığına bağlı hale gelir.
2. Krizin makroekonomik zemini
Krizin ikinci omurgası, 2021–2023 döneminde politika faizinin enflasyonun belirgin biçimde altında tutulduğu finansal baskılama rejimidir. Reel faizin derin biçimde negatif seyrettiği bu ortamda (bir ara, Ekim-Kasım 2022 döneminde negatif faiz oranı %75’leri buldu) TL mevduat, tasarruf sahibinden borçluya düzenli bir servet transferinin aracına dönüştürüldü. Hanehalkları bu erimeden kaçınmak adına başlangıç servet düzeylerine bağlı olarak iki temel kanala yönelmiştir. Bir yanda KKM, gayrimenkul ve altın gibi koruma varlıkları yer almış; bu kanaldaki dik fiyat artışları başlangıç varlık koşulları zaten güçlü olan kesimlere ciddi bir servet transferi sağlamıştır.
İkinci kanal ise sermaye piyasaları ve yatırım fonları üzerinden eşi görülmemiş bir kitlesel katılım dalgası doğurmuştur. MKK verilerine göre 2021 yılı başında yaklaşık 2,6 milyon olan pay senedi yatırımcı sayısı, Ekim 2023’te 8,5 milyonun üzerine çıkarak tarihi bir rekor kırmıştır. Bu süreçte doğrudan hisse senedi alımlarının yanı sıra, mevduat ikamesi olarak görülen para piyasası fonlarına ve yüksek getiri vaat eden portföy şirketlerinin kendi özel/serbest fonlarına doğru ciddi bir sermaye kayması yaşanmıştır. Ancak bu niceliksel sıçrama ve fon piyasasındaki genişleme, sermaye piyasalarının derinleşmesinin veya finansal okuryazarlığın gelişmesinin değil; geniş kesimlerin kaçınılmaz bir kaçış refleksinin ürünüdür. Bu kitle için temel soru “hangi varlık güvenli?” değil, “hangi varlık enflasyonu yener?” haline gelmiştir.
Kamusal tartışma bu dönemi çoğu zaman sonradan düzeltilmiş bir politika hatası olarak ele almaktadır. Oysa şok politikasının mirası, faiz oranlarının normalleşmesiyle silinemeyecek yapısal kırılmalar bıraktı. Dört gösterge bunu açıkça ortaya koymaktadır.
Uygulanan ekonomi politikaları; Türkiye ekonomisinin üretim yapısını, fiyatlama davranışlarını ve bölüşüm ilişkilerini eş zamanlı olarak tahrip eden üçlü bir yapısal kırılma yaratmıştır: (i) Üretim yapısındaki kırılma: İki aşamalı finansal rejim —2021–2023 döneminin negatif reel faiz ortamı ve 2023 sonrası dezenflasyon programının yüksek faiz-değerli TL bileşimi— göreli fiyatları yerli sanayi ve yatırım aleyhine altüst etmiş; imalat sanayindeki çözülmeyle birlikte Cumhuriyet tarihinde ilk kez tüketim malı ithalatının sürekli biçimde yatırım malı ithalatını aşmasına yol açmıştır. Üretimdeki bu kan kaybı emek piyasasını da vurmuş; sanayiden tasfiye edilen nitelikli istihdam platform kapitalizminin moto-kuryelik gibi güvencesiz, düşük vasıflı hizmet kollarına kayarak dar ve atıl (geniş) işsizlik arasındaki makası rekor düzeyde açmıştır. (ii) Fiyatlama davranışındaki kırılma: Süreğen yüksek enflasyon firmaların fiyat belirleme davranışlarını kalıcı biçimde bozmuş, hatta sıkı para politikasının dezenflasyonist aktarım mekanizmasını zayıflatmıştır. (iii) Refah ve bölüşümdeki kırılma: Bu iktisadi tahribatın toplumsal bilançosu, emeğin katma değer içindeki payının sistematik biçimde erimesi ve toplumun yarısından fazlasının asgari ücret civarına sıkıştığı bir “asgari ücret toplumuna” dönüşülmesi olmuştur. Fon krizinin sosyolojik zeminini hazırlayan da tam olarak bu son kırılmadır: Ücretli çalışmayla refahını koruma imkânı elinden alınan orta sınıf, birikimlerini korumak amacıyla risk primini küçümseyerek sermaye piyasalarındaki yüksek getiri vaatlerine sığınmak zorunda kalmıştır.
Tüm bu yapısal tahribata rağmen makro düzeyde konvansiyonel bir döviz/ödemeler dengesi krizinin patlamamış olması KKM ile döviz kurunun baskılanması ve bastırılan reel ücretler üzerinden geniş halk kitlelerine transfer edilmesiyle sağlanan geçici bir dengenin sonucudur; yani üretim çarklarının dönmesi, derin bir toplumsal refah krizi pahasına sürdürülmüştür. Fakat bu yine de bir finansal kırılmayı önlememiş, yalnızca erteleyip biçim değiştirmesine yol açmıştır. Nitekim finansal kriz literatürünün temel ampirik tespiti, krizlerin gevşek para döneminde değil, onu takip eden sıkılaştırma ve likidite çekilme evrelerinde patlak verdiğidir. 2021–2023 döneminde gayrimenkul ve pay senetlerinde yaşanan varlık balonları, 2023 sonrası parasal sıkılaşmayla birlikte soğumaya başlayınca; yüksek getiri arayışındaki kitlesel likidite en son aşamada portföy yönetim şirketlerinin serbest ve tematik fonlarına akmıştır. Eylül 2026 krizinin fonlar ölçeğinde en son patlaması da bu tarihsel örüntünün doğal bir sonucudur. Dolayısıyla bu çöküş, geçmiş politika setinden kopuk münferit bir kaza değil, ertelenmiş finansal faturanın ta kendisidir.
3. Krizin finansal mekanizma zemini
Türkiye’nin finansal krizler tarihi boyunca tanıklık ettiği borsa manipülasyonları, banker skandalları ve saadet zincirleri; doğası gereği sınırlı bir aktör çevresine sıkışmış, ölçek olarak lokal kalmış ve büyük ölçüde kayıt dışı araçlar üzerinden yürütülmüş yapılardı. 1980’lerin Bankerler Krizi’nden yakın geçmişteki münferit borsa spekülasyonlarına kadar bu olayları tanımlayan ana unsur; merdiven altı sözleşmeler, kayıtsız yüksek faiz vaatleri ve kurumsal denetimin tamamen dışındaki ağlardı. Eylül 2026 krizini tarihsel olarak ayırt edici ve sistemik kılan temel unsur ise, söz konusu yapay değerleme ve risk birikiminin geçmişteki gibi sınırlı ve merdiven altı mecralarda değil; bizzat lisanslı, kayıtlı ve kamusal denetime tabi Portföy Yönetim Şirketleri (PYŞ) ile kurumsal fon mimarisi üzerinden yürütülmüş olmasıdır.
Portföy yönetim şirketleri bu süreçte pasif birer aracı kurum değil; kamu otoritelerinin sağladığı yetki, lisans ve TEFAS altyapısını kullanarak fiktif değerlemelere kurumsal zırh sağlayan sistemik asil aktörler olarak işlev görmüştür. Soruşturmalara ve SPK kararlarına yansıyan iddialar, bazı PYŞ’lerin yönettiği fonların Ponzi benzeri dairesel mekanizmalarla, yanıltıcı geçmiş getiri illüzyonlarıyla ve ilişkili taraf işlemleriyle manipüle edildiğini göstermektedir. Geçmişin lokal çöküşlerini aşarak geniş kitlelere yayılan bu kurumsal suistimal ve risk transfer mekanizması altı aşamalı bir kurgu üzerinden işlemiştir:
(1) Sığ hisselerde pozisyon mimarisi: Dolaşım oranı ve likiditesi düşük hisselerde toplu pozisyonlar biriktirilmesi.
(2) Yapay fiyat ve hacim oluşturulması: Karşılıklı ve ilişkili taraf işlemleriyle (wash trading) hisse fiyatlarının temel iktisadi değerlerden tamamen kopartılarak yapay bir yukarı yönlü ivmeye sokulması.
(3) PYŞ ve serbest fonlar üzerinden kurumsallaştırma: Manipüle edilen bu sığ varlıkların portföy yönetim şirketlerince yönetilen serbest fonların bilançolarına dahil edilerek, söz konusu varlıklara kurumsal meşruiyet ve yüksek değerleme kazandırılması.
(4) Kaldıraç ve teminat genişlemesi: PYŞ’lerin aracı kurum kredilerini, VİOP pozisyonlarını ve teminat imkânlarını kullanarak sistemdeki toplam kaldıracı ve risk yoğunlaşmasını katlaması.
(5) TEFAS ve algoritmik pazarlama düzlemi: TEFAS platformu üzerinden, geçmiş dönemin yapay ve olağandışı getiri performansları öne çıkarılarak, enflasyondan kaçan kitlesel bireysel yatırımcıya agresif dağıtım yapılması.
(6) Likidite uyumsuzluğu ve çöküş: Parasal sıkılaşmayla birlikte başlayan fon iade taleplerinin illikit portföy yapısı nedeniyle karşılanamaması; zincirleme teminat çağrıları ve PYŞ’lerin ödeme temerrüdüne düşmesiyle likidite krizinin patlak vermesi.
(i) Serbest fonların perakendeleşmesi ve bilgi asimetrisi
Serbest fonlar, tanımları gereği yatırım kısıtlamaları gevşetilmiş, şeffaflık yükümlülükleri hafifletilmiş ve bu nedenle riski değerlendirme kapasitesine sahip “nitelikli” yatırımcılara yönelik araçlardır. Bu tasarımın mantığı açıktır: düzenleyici koruma, yatırımcının niteliğiyle ikame edilir. Serbest fonların TEFAS üzerinden geniş kitlelere ulaştırılması bu ikame ilişkisini fiilen tersine çevirmiştir. Tek bir serbest fonda yüz binden fazla yatırımcının bulunabilmesi, “nitelikli yatırımcı” kategorisinin pratikte ne ölçüde aşındığını gösteriyor.
Bu aşınmanın arkasında bir bilgi asimetrisi sorunu yatar. Bir fon yatırımcısı, fonun portföyündeki varlıkların gerçek likiditesini ve değerleme kalitesini gözlemleyemez; gözlemleyebildiği tek değişken geçmiş getiridir. TEFAS ekranlarındaki getiri sıralamaları, bu koşullarda bir kalite sinyali gibi işlev görmüştür. Ancak sığ hisselerle doldurulmuş bir portföyde yüksek geçmiş getiri, yöneticinin becerisinin değil, değerlemenin kendisinin üretilebilir olmasının sonucudur. Böylece sinyal ile gerçeklik arasındaki ilişki tersine döner: en parlak görünen fon, en kırılgan fon olabilir. SPK’nın krizden yalnızca üç hafta önce, 28 Ağustos’ta serbest fonların hisse paylarına fiili dolaşım oranına bağlı bir sınır getirmesi, sorunun düzenleyici tarafından fark edildiğini, ancak müdahalenin geç ve sınırlı kaldığını göstermektedir.
(ii) Likidite dönüşümü ve Ponzi evresi
Krizin teknik çekirdeği, fonların yükümlülük tarafı ile varlık tarafı arasındaki likidite uyumsuzluğudur. Yatırımcıya kısa sürede nakde dönüş imkânı sunan fonlar, sığ ve likit olmayan hisselerle doldurulduğunda birim pay değeri, piyasada gerçekleşebilecek fiyatı değil, işlem görmeyen ya da yapay işlemlerle oluşmuş bir kâğıt değeri yansıtır. Bu değer ancak kimse çıkmak istemediği sürece geçerlidir. İade talepleri yoğunlaştığında fon yöneticisi varlıkları satmak zorunda kalır; satışlar fiyatları düşürür; düşen fiyatlar diğer yatırımcıları çıkışa iter. Bu, banka hücumunun sermaye piyasasındaki karşılığıdır ve ilk çıkanın son çıkana karşı sistematik bir avantaj elde ettiği bir koordinasyon oyunudur. Tasfiye öncesindeki iki haftada bazı büyük fonlardan on binlerce yatırımcının ayrılması bu dinamiğin tipik bir yansımasıdır.
Çıkış taleplerini karşılamak için sürekli yeni likiditeye bağımlı hale gelen bir fon, aktörlerin niyetinden bağımsız olarak yapısal biçimde Ponzi evresine girmiştir; zira Ponzi bir niyet değil, finansman yapısı özelliğidir. Bu nedenle düzenleyicinin görevi niyet okumak değil, yapıyı izlemektir. Nitekim hisse ve fonlardaki 10 katı aşan yapay fiyat şişmelerinin eski SPK Başkanı tarafından yapısal bir risk yerine “halkın teveccühü” olarak nitelendirilip meşrulaştırılması, denetim otoritesindeki düzenleyici körlüğün en somut göstergesidir.
(iii) Kaldıraç ve teminat sarmalı
Aracı kurum kredileri ve teminat imkânları, bu döngüyü her iki yönde de güçlendirdi. Yükseliş evresinde kredili alımlar fiyatları ve dolayısıyla teminat değerlerini artırmış, artan teminat değeri yeni kredi kapasitesi yaratmıştır. Bu kendini-besleyen döngüde fiyatlar temel değerleri yansıtmakla kalmaz, kaldıraç kanalı üzerinden onları yeniden üretir: fiyat artışı teminatı, teminat krediyi, kredi yeniden fiyatı besler. Düşüş evresinde aynı mekanizma tersine işler: düşen fiyatlar teminat çağrılarını tetikler, zorunlu satışlar fiyatları daha da düşürür ve likit olmayan hisselerde bu sarmal taban fiyat zincirlerine dönüşür. Kaldıraç, piyasa likiditesi ile fonlama likiditesini birbirine bağlayarak her iki yönde de hareketi büyütür. SPK’nın kredili işlemlerde özkaynak oranını 17 Eylül 2026 tarihinde yüzde 20’ye indirmesi bu sarmalı yavaşlatmaya yönelik bir müdahaledir; ancak böyle bir müdahale, sarmalın zaten başladığının da örtük bir kabulüdür.
Ancak bu kaldıraç sarmalını daha da tehlikeli kılan boyut, riskin özel aktörlerden kamu bilançosuna transfer edilmesidir. Nitekim Ziraat Bankası’nın Tera Yatırım’a sağladığı 585 milyon TL’lik teminat mektubu örneğinde görüldüğü üzere, kamu bankaları aracı kurum ve portföy yönetim şirketlerinin aldığı spekülatif risklere kamusal güvence sağlamış; olası bir batık durumunda faturanın kamunun (devletin) üzerine yıkıldığı asimetrik bir risk yapısı üretilmiştir. Soru şudur: teminat bugün iade alınmış olsa bile, kriz öncesindeki dönemde bir kamu bankasının özel bir aracı kurum için bu ölçekte gayrinakdi risk üstlenmesinin gerekçesi neydi? Teminat mektubu, nakit çıkışı gerektirmediği için bilançoda görünürlüğü düşük, ancak tazmin edilmesi halinde bankayı doğrudan yükümlü kılan bir koşullu yükümlülüktür. Böyle bir garantinin ekonomik etkisi yalnızca tazmin edildiğinde ortaya çıkmaz; var olduğu süre boyunca piyasa katılımcıları nezdinde aracı kurumun arkasında kamusal bir güvence bulunduğu algısını besler. Bu algı karşı tarafların riski fiyatlama disiplinini gevşetir, aracı kurumun fonlama maliyetini düşürür ve daha fazla kaldıraç almasına imkân tanır. Kamusal garanti, kullanılmasa bile bir sübvansiyondur.
Bu durumda zararın bir kısmının başkalarına yükleneceğini bilen ya da öyle algılayan aktörler sistematik olarak daha fazla risk alır. Bankacılık literatüründe bu, kurumların “batamayacak kadar büyük” olmalarından kaynaklanan örtük garanti olarak bilinir. Türkiye vakası ise daha rahatsız edici diğer bir varyantı: batamayacak kadar büyük değil, batamayacak kadar bağlantılı. Kârların özel kaldığı, zararların ise kamu bilançolarına yansıma potansiyeli taşıdığı bu asimetri, nepotik yapının merkezindeki eğilimdir. Bu nedenle talep edilmesi gereken bir hüküm değil, hesap verebilirliktir: teminatın hangi risk değerlendirmesiyle, hangi karşı teminatlar karşılığında, hangi komisyonla ve kimin onayıyla verildiği, ne zaman ve hangi koşullarda iade alındığı şeffaf biçimde açıklanmalıdır. Kamu bankalarının (özellikle Ziraat Bankası) aynı krizde tasfiye sürecini yürüten kurumlar arasında yer alması, bu şeffaflık ihtiyacını daha da sorunlu kılmaktadır.
2026 Fon krizinin karşılaştırmalı içeriği
2026 Fon krizi, Türkiye’nin yakın tarihindeki finansal krizlerden niteliksel olarak ayrışmaktadır. Aşağıdaki karşılaştırma bu farkı dört boyutta özetliyor:
İçsel ve kurumsal bir kriz. Geleneksel krizler genellikle cari açık, kur şokları veya dış borç çevrilebilirliği gibi ödemeler dengesi krizlerine ve dışsal sistemik şokları içerir. Eylül 2026 krizi ise makroekonomik dengesizliklerden değil; sermaye piyasası kurumlarının içsel işleyiş bozulmasından, ürün mimarisinden ve düzenleyici denetimin niteliksel çöküşünden türemiştir. Bu durum, finansal krizin simetrisini değiştirmekte; krizi makroekonomik bir türbülanstan çıkarıp kurumsal bir güven krizine dönüştürmektedir. Burada yaşanan asıl ve telafisi en güç tahribat, bilançolardan ziyade kamusal güven etrafında gerçekleşmektedir. Bu tür kurumsal çöküşlerin toplumsal hafızadaki kalıcı etkisini anlamak için 1982 Bankerler Krizi tarihsel bir karşılaştırma imkanı sunar. 1980’lerin başında yüksek faiz vaatleri ve denetimsizlik ortamında patlayan Bankerler Krizi, yalnızca bireysel tasarrufları yutmakla kalmamış; bir kuşağın finansal sistemle kurduğu ilişkiyi zedelemiş, tasarruf davranışlarını onlarca yıl boyunca kayıt dışılığa, gayrimenkule ve yastık altı varlıklara hapsetmişti. Eylül 2026 krizi, benzer bir tarihsel parantez açma riski taşımaktadır: Sermaye piyasasını hanehalkı nezdinde bir finansal derinleşme ve servet koruma aracı olmaktan çıkarıp, kurumların gözetiminde kurulan kural dışı bir “talih oyunu” algısına geri itmiştir.
Sınıfsal bileşim ve çifte cezalandırma. 1994, 2001 ve 2018 krizleri maliyetlerini kitlesel işsizlik ve reel ücret erimesi kanalıyla en ağır biçimde alt gelir gruplarına ödetirken; 2026 Fon krizi öncelikle eğitimli, kentli orta ve üst-orta sınıfı vurmuştur. Bu sınıfsal kesimin riskli finansal varlıklara yönelmesi münferit bir spekülasyon arzusu değil, makroekonomik çerçevenin dikte ettiği bir savunma refleksidir: Ücret yapısının asgari ücret etrafında düzleştiği ve reel ücretlerin gerilediği bir ortamda orta sınıf, toplumsal statüsünü ve birikimini koruyabilmek adına varlık getirisine sığınmak zorunda kalmıştır.
Bu dönüşüm, iktisadi bir zorunluluk olmanın ötesinde, derinleşen eşitsizliklerin ürettiği sosyo-bilişsel bir kırılmaya da işaret etmektedir. Çalışmanın, üretmenin ve emeğin tek başına refah, güvence ya da sınıfsal mobilite sağlamaya yetmediği algısı kolektif bilince yerleştikçe; toplum, rasyonel planlama yerine “kısa yoldan yırtma” ve “fırsat penceresini yakalama” güdüsünün egemen olduğu bir “bahis toplumuna” evrilmiştir. Emeğin değersizleşmesi, yatırımı bir gelecek inşası olmaktan çıkarıp finansal bir talih oyununa dönüştürmüş; derin eşitsizlikler ise bireylerin risk algısını bozarak en güvencesiz spekülatif araçları bile makul bir kaçış kapısı gibi görmelerine yol açan düşünme alışkanlıkları yaratmıştır.
İlişki ağ yapısı. Krizi öncekilerden ayıran üçüncü ve en belirleyici boyut, münferit usulsüzlüklerin ötesinde sermaye, denetim ve siyaset üçgeninde örülen tipik bir çıkar ağının varlığıdır. Aracı kurumlar, portföy yönetim şirketleri, halka açık firmalar, kamu bankaları ve siyasal karar alıcılar arasındaki ilişkiler tesadüfi bir kurumsal zafiyete değil; riskin kamusallaştırıldığı, kârın ise dar bir gruba aktarıldığı nepotik bir ekonomi politik yapıya işaret etmektedir. Bu yapı bünyesinde, kamusal denetim mekanizmaları piyasayı koruma işlevini yitirerek bu çıkar ağının faaliyet alanını meşrulaştıran ve risk birikimini perdeleyen birer araca dönüştürülmüştür. Siyasi koruma, kamu bankalarının sağladığı teminat imkânları ve denetleyici otoritelerin zamanında müdahale etmeyen tutumu; ağın aktörlerine sistemik bir dokunulmazlık ve haksız avantaj sağlamıştır. Dolayısıyla fon krizinin özü, piyasanın kendi iç dinamikleriyle çökmesi değil; devlet imkânlarıyla beslenen ve denetim dışı bırakılan bu çıkar ağının, yarattığı finansal balonu taşıyamaz hale gelerek patlamasıdır.
Fon krizinin makroekonomik boyutu
Krizin ilk etkileri piyasalarda sert biçimde görüldü. BIST 100 endeksi 16 Eylül’de %5,54 değer kaybetmiş ve endekse bağlı devre kesici mekanizması devreye girmiştir. Basına ve resmî verilere yansıyan hesaplamalara göre Borsa İstanbul şirketlerinin toplam piyasa değeri eylülde yaklaşık %20, yani 4,5 trilyon TL civarında gerilemiştir; bu durum nominal milli gelirin (GSYH) yaklaşık %9–10’una tekabül eden devasa bir finansal varlık erimesine karşılık gelmekte olup 2008 küresel finansal krizinden bu yana görülen en sert aylık kayıptır. Sistemik bulaşma etkisiyle kriz, soruşturmaya ve usulsüzlüklere konu olmayan ana akım kurumların para piyasası fonlarına da sıçramış; bu fonların stoku 11 Eylül haftasındaki yaklaşık 2,14 trilyon TL’den bir hafta sonra 1,68 trilyon TL’ye gerilemiştir. Merkez Bankası’nın toplam rezervleri ise 4 Eylül ile 18 Eylül arasında yaklaşık 184 milyar dolardan 174 milyar dolara düşmüştür. Öte yandan fonlardan çıkan likiditenin önemli bir kısmının dövize değil TL mevduata yöneldiği gözlenmektedir; bu durum, krizin şimdilik panik kurlu bir dolarizasyon dalgasına dönüşmediğini gösteriyor.
Borsa ve fon tablosunda beliren bu kayıplar, krizin ölçek itibarıyla sistemik sınırları zorlayan bir boyuta ulaştığını göstermektedir. Ortaya çıkan bu tablonun makroekonomik yansımalarını ise beş temel kanal üzerinden okumak mümkündür:
Servet etkisi ve tüketim. Kayıplar, tasarruf eğilimi yüksek orta ve üst-orta gelir gruplarında yoğunlaşmıştır. Toplam tüketim üzerindeki doğrudan etki sınırlı kalabilir; ancak servet kaybı ve belirsizlik, ihtiyati tasarruf güdüsünü güçlendirerek talebi bir süre baskılayabilir. Paradoksal biçimde bu, kısa vadede dezenflasyon programına yardımcı olabilir; ancak bedeli, refah kaybının sınırlı bir kesimde yoğunlaşmasıdır.
Finansal aracılığın yeniden dağılımı. Tasarrufların fonlardan mevduata kayması, finansal aracılığı sermaye piyasasından bankacılık sistemine geri taşımaktadır. Bankalar fonlama açısından kazançlı çıkabilir; ancak sermaye piyasası, firmaların banka kredisine alternatif bir finansman kanalı olarak ciddi bir güven kaybına uğramıştır. Halka arz ve hisse ihracı yoluyla finansmanın maliyeti yükselecek, özsermaye finansmanının derinleşmesi yıllarca gecikebilir. Kriz, fonlar arasında ayrım yapamayan yatırımcının iyi ve kötü fonları birlikte cezalandırdığı klasik bir “limon piyasası” dinamiği de üretmiştir: krizle ilgisi olmayan para piyasası fonlarından çıkışlar bunun göstergesidir.
Para politikası ve dezenflasyon. Mevcut dezenflasyon programının temel dayanaklarından biri, TL cinsi varlıkların cazibesinin korunmasıdır. Fonlardan çıkan paranın şimdilik TL mevduatta kalması olumlu bir işarettir; ancak rezervlerdeki kayıp, güven şokunun döviz talebine sızma potansiyeli taşıdığını göstermektedir. Güven kaybı bankacılık sistemine ya da döviz tercihine yayılırsa, Merkez Bankası sıkı para politikasını daha uzun süre sürdürmek zorunda kalabilir; bu da büyümenin maliyetini artırır. Ayrıca para piyasası fonlarının geniş para tanımı içindeki ağırlığı düşünüldüğünde, bu fonlardan hızlı çıkışlar parasal aktarım mekanizmasını da öngörülmesi güç biçimde değiştirebilir.
Maliye ve koşullu yükümlülükler. Mağdurların zararlarının bir kısmının kamu tarafından karşılanması yönünde siyasal baskı büyüdükçe, kriz maliye politikası için bir koşullu yükümlülüğe dönüşür. Burada iki maliyet arasında bir denge vardır: hiç tazmin edilmeyen zararlar toplumsal güveni aşındırır; seçici olmayan bir tazminat ise gelecekteki risk alma davranışını bozar ve ahlaki tehlikeyi kalıcı hale getirir. Tasfiye tasarımı bu nedenle aynı zamanda bir maliye politikası kararıdır.
Kurumsal güven ve risk primi. En kalıcı etki, ölçülmesi en güç olanıdır. Bir ülkenin risk primi yalnızca makroekonomik göstergelerle değil, kurumlarının öngörülebilirliğiyle de belirlenir. Sermaye piyasası düzenleyicisinin büyük bir krizi önleyemediği algısı, yabancı yatırımcı açısından kurumsal riskin yeniden fiyatlanmasına yol açabilir. Bu açıdan krizin makroekonomik etkisi bugün için sınırlı görünse de, asıl soru sınırlı olup olmadığı değil, ertelenip ertelenmediğidir: güven şoku sermaye piyasasında kalırsa etkiler yönetilebilir; bankacılık ve döviz davranışına sızarsa, kriz ikinci bir dalga üretebilir.
Sonuç
Yüzeyde beliren fon krizi, ana akım söylemde ve basında sıklıkla “münferit bir dolandırıcılık ve suistimal öyküsü” olarak resmedilmektedir; ancak bu indirgemeci yaklaşım, yaşananların iktisadi mantığını kavramak açısından son derece sorunludur. Kuşkusuz her varlık balonu, doğası gereği içerisinde çeşitli usulsüzlükleri ve spekülatif suistimalleri barındırır; fakat bu durum olgunun yalnızca ikincil bir çehresidir. Asıl analitik gerçeklik; söz konusu varlık balonlarının, mevcut birikim rejiminin ve finansallaşma süreçlerinin dönemsel kılıklara bürünerek ortaya çıkan yapısal bir tezahürü olmasıdır. Finansallaşma olgusu, ülkenin kendine has büyüme ve birikim dinamikleriyle eklemlenerek değişen makroekonomik zeminlerde kendisine sürekli yeni araçlar arar. Nitekim finans tarihi bunun sayısız örneğiyle doludur: 2000–2001 Dot-Com krizinde henüz hiçbir kârlılığı bulunmayan internet şirketlerine atfedilen irasyonel değerlemeler nasıl dönemin birikim dinamiğinin bir ürünüydü ise, bugün yaşananlar da benzer bir finansallaşma mimarisinin kaçınılmaz bir sonucudur.
Bu çerçevede fon krizinin bilançosu; Türkiye’de düzenleyici kurumların özerkliğini yitirmesinin, 2021–2023 şok politikalarının yarattığı yapısal kırılmaların ve kamu ile özel risk arasındaki sınırların bulanıklaşmasının sermaye piyasalarındaki somut yansımasıdır. Kriz, tekil aktörlerin fırsatçı davranışlarıyla tetiklenmiş görünse de bu davranışları mümkün, kârlı ve sürdürülebilir kılan doğrudan kurumsal mimarinin kendisidir. Dolayısıyla kriz sonrası sürecin en kritik kararı, sosyal maliyetin kimler arasında dağıtılacağını belirleyecek olan tasfiye ve tanzim mekanizmasının tasarımıdır. Yanlış bir model, yapay fiyatlarla üretilmiş fiktif kâğıt kazançlarını kamusal süreçlerle nakde çevirerek sistemi adeta bir aklama mekanizmasına dönüştürme riski taşır. Hakkaniyetli bir tasfiye süreci ise; balon dönemindeki fiktif pay değerlerini değil, uluslararası net yatırım prensibi uyarınca sisteme fiilen giren ve çıkan nakit farkını (net nakit ilkesi) esas almalı; fon bazlı değil gerçek kişi bazlı konsolidasyon yürütmeli; küçük yatırımcıyı gözeten kademeli bir ödeme mimarisi kurmalı ve adli/idari tedbirleri manipülasyondaki doğrudan sorumluluğa bağlayarak kamusal tahribatı sorumlu aktörlere tazmin ettirmelidir.
Yazıyı beğendiysen, patronumuz olur musun?
Evet, çok ciddi bir teklif bu. Patronumuz yok. Sahibimiz kar amacı gütmeyen bir dernek. Bizi okuyorsan, memnunsan ve devam etmesini istiyorsan, artık boş olan patron koltuğuna geçmen lazım.
Serbestiyet; Türkiye'nin gri alanı. Siyah ve beyazlar içinde bu gri alanı korumalıyız. Herkese bir gün gri alanlar lazım olur.