

Devlet yatırımcıya kazanç vaat etmez. Fakat kendi izniyle kurulan, kendi gözetiminde çalışan bir piyasada kuralların öngörülebilir, denetimin gerçek ve hesabın sorulabilir olmasını vaat eder.
Güven görünmez bir kamu hizmetidir.
Akşam evimizde çocuklarımızla çayımızı yudumlarken binanın kolonunu yeniden hesaplamayız. Kaldığımız otelin yangın merdivenini ölçmez, ruhsat dosyasındaki her imzayı incelemeyiz. Tapusunu aldığımız konutta imar planından iskâna kadar otuza yakın kamu görevlisinin imzasını tek tek doğrulamayız. Bunları yapmıyorsak bilgisiz veya tedbirsiz olduğumuz için değil, denetlenmiş olana güvenmenin medeni hayatın şartı olduğunu düşündüğümüz içindir.
Bankaya para yatırırken de böyledir. Bankanın BDDK denetiminde olduğunu biliriz. Bir yatırım fonuna girerken de izahnameyi okur, riski kabul ederiz; fakat fonun SPK gözetiminde, saklama kuruluşlarının ve kamuyu aydınlatma düzeninin içinde çalıştığına güveniriz. Yatırımın değer kaybetmesi başka şeydir, piyasanın gerçeği saklayan veya fiyatı yapaylaştıran bir düzene dönüşmesi bambaşka şey.
Devlet bize hiçbir otelde yangın çıkmayacağını, hiçbir binanın depremde hasar görmeyeceğini, hiçbir yatırımın zarar etmeyeceğini garanti edemez. Zaten böyle bir garanti beklemek de makul değildir. Devletten beklenen; kuralları koyması, riskleri izlemesi, denetimi zamanında yapması, aynı kuralları herkese uygulaması ve sistem çöktüğünde yalnız özel kişileri sanık sandalyesine oturtmakla yetinmeyip kendi kusurunu da araştırmasıdır.
Önce rakamı doğru koyalım.
Geçtiğimiz günlerde Tera, Pusula, Hedef ve diğer bazı portföy yönetim şirketlerinin fonlarıyla ilgili yaşananlar tam da bu güvenin merkezine düştü. SPK, yedi portföy yönetim şirketinin fonlarında TEFAS işlemlerini durdurdu ve yayımladığı güncel listede 130’u aşan fonun tasfiyesine karar verdi. Tasfiye görevi Türkiye İş Bankası ile Ziraat Bankası’na verildi; başlangıçta üç ay olarak öngörülen süre daha sonra altı aya çıkarıldı. (SPK Bülteni 2026/60) (SPK Bülteni 2026/61) (SPK Bülteni 2026/62)
Burada önemli bir düzeltme yapalım. Kamuoyunda konuşulan 17 ila 21,4 milyar dolar, bugün itibarıyla kesinleşmiş zarar miktarı değildir. Financial Times tasfiye kapsamındaki yatırımların büyüklüğünü yaklaşık 17 milyar dolar olarak aktarırken, Reuters 891 milyar lira, yani yaklaşık 21,4 milyar dolarlık portföy büyüklüğü ve yaklaşık 353 bin yatırımcıdan söz ediyor. Rakamlar farklı tarihlerdeki veri ve hesaplama kapsamlarından geliyor. Zarar, ancak varlıklar nakde çevrildikçe, alacaklar ve yükümlülükler kesinleştikçe ortaya çıkacak. Fakat bunun “zarar” değil “risk altındaki portföy büyüklüğü” olması, olayın küçüklüğünü değil, doğru tarif edilmesi gerektiğini gösteriyor. (Financial Times) (Reuters)
Mesele yalnız rakamın büyüklüğü de değil. SPK aynı gün 38 kişi hakkında üç paydaki işlemler nedeniyle suç duyurusunda bulundu ve iki yıllık işlem yasağı kararları açıkladı. Pusula Portföy hakkında da sınırlayıcı tedbir uygulandı. Bunlar iddia ve soruşturma aşamasındaki işlemlerdir; herkes bakımından masumiyet karinesi geçerlidir. Ne var ki soruşturmanın varlığı, düzenleyici denetimin daha önce ne gördüğü ve ne yaptığı sorusunu ortadan kaldırmaz. (SPK Bülteni 2026/59) (Reuters)
Kolluk yalnız polis değildir.
Kolluk denince akla yalnız polis veya zabıta gelmemeli. İdare hukukunda kamu düzenini koruyan ruhsatlandırma, düzenleme, gözetim, denetim ve gerektiğinde önleyici tedbir alma faaliyetleri de kolluk işlevinin parçasıdır. Sermaye piyasasında bunun adı ekonomik kolluktur. SPK’nın kendi görev tanımı da piyasaların güvenilir, şeffaf, etkin, istikrarlı ve adil çalışmasını sağlamak; kurumları gözetmek, denetlemek, tedbir ve yaptırım uygulamak şeklindedir. (SPK görev ve yetkileri)
Bu yetkiler devlete süs olsun diye verilmedi. Toplum sözleşmesi düşüncesinin özü, insanların birlikte yaşamanın temel kurallarını ve meşru zor kullanma yetkisini kamusal otoriteye bırakması; buna karşılık o otoritenin düzeni, hakları ve ortak güvenliği korumasıdır. Çağdaş toplum sözleşmesi teorileri de siyasal kurumların meşruiyetini, yurttaşların makul biçimde kabul edebileceği ve sadakat gösterebileceği kurallarla ilişkilendirir. (Stanford Felsefe Ansiklopedisi)
Anayasa’nın 2’nci maddesindeki hukuk devleti ile 5’inci maddesindeki kişinin temel hak ve hürriyetlerini sosyal hukuk devleti ve adalet ilkeleriyle bağdaşmayacak biçimde sınırlayan engelleri kaldırma görevi, bu sözleşmenin pozitif hukukta görünen yüzüdür. Anayasa Mahkemesinin yerleşik anlatımıyla hukuk güvenliği; kuralların öngörülebilir olmasını, insanların devlete güvenebilmesini ve devletin de bu güveni zedeleyici yöntemlerden kaçınmasını gerektirir. (AYM E.2008/50 K.2010/84)
Hukuktaki güven ilkesinin idare hukukundaki karşılığı, idareye güven ilkesidir. İdare, kendi verdiği ruhsatın, kendi kurduğu sicilin, kendi ilan ettiği denetim düzeninin yurttaşta oluşturduğu güveni yok sayamaz. Devlet vatandaşına “Ben izin verdim ama sen yine de her şeyi kendin denetlemeliydin” diyemez. Böyle bir yaklaşım, denetim yetkisini kamuda; bütün riski ise yurttaşta bırakır.
Mesele çöküşten sonra müdahale etmek değil.
Fon krizi patlayınca kamu hızlı ve geniş tedbirler aldı. Merkez Bankası haftalık repo fonlamasını 300 milyar liraya çıkardı, bankaların para piyasası borçlanma limitlerini on kat artırdı; SPK kredili işlemlerde özkaynak koruma oranını geçici olarak yüzde 35’ten yüzde 20’ye indirdi. Finansal İstikrar Komitesi sorunun belirli bir fon kesiminde yoğunlaştığını, geçici ve yönetilebilir olduğunu açıkladı. Bunlar sistemin sarsıntıyı sınırlama kapasitesini gösterir. (Reuters)
Asıl mesele, aynı kapasitenin neden daha önce önleyici denetim olarak çalışmadığıdır. MSCI daha haziranda Türkiye pay piyasasında hissedarlık şeffaflığı ve koordineli işlemler konusunda kaygılarını duyurmuştu. Bazı fonların ilişkili şirketlerin halka açıklığı çok düşük paylarında yoğunlaştığı, bu dar piyasada fiyatların ve fon getirilerinin olağanüstü yükseldiği uluslararası finans basınında ayrıntılarıyla anlatıldı. Pusula’nın iade taleplerini karşılayamaması, görünmeyen bir göktaşı değildi; aylar içinde büyüyen likidite ve yoğunlaşma riskinin görünür hâle gelmesiydi. (Financial Times) (Reuters)
Şimdi sorulması gereken soru şudur: Fonların portföy yoğunlaşması, ilişkili taraf işlemleri, düşük fiili dolaşımdaki paylarda fiyat hareketleri, kaldıraç ve nakde dönüş süresi hangi kurumun hangi ekranında ne zaman göründü? SPK, Borsa İstanbul, Takasbank, saklama kuruluşları, bağımsız denetçiler ve fon kurulları hangi tarihte hangi uyarıyı yaptı? Uyarı yapıldıysa neden sonuç alınmadı; yapılmadıysa neden yapılmadı?
Ceza soruşturması son çaredir.
Bir ülkede her büyük sorunun cevabı gözaltı, tutuklama ve uzun iddianameler oluyorsa orada hukuk yükselmiyor; çoğu zaman idari düzen çökmüş demektir. Ceza hukuku son çaredir. Önce risk doğmadan çalışan kurallar, gerçek denetim, şeffaf raporlama, mesleki ve idari sorumluluk gerekir. Ceza soruşturması ancak bunların yetmediği ve suç şüphesinin doğduğu yerde devreye girer.
Elbette piyasa dolandırıcılığı iddiaları araştırılmalı, deliller korunmalı ve suç işleyen varsa adil bir yargılama sonunda karşılığını görmelidir. Fakat şirket patronlarının ve yönetim kurulu üyelerinin yargılanması, kamu adına gözetim yapanların sorumluluğunu kendiliğinden ortadan kaldırmaz. Bütün ışıkları sanık sandalyesine çevirip denetim makamlarını karanlıkta bırakırsak yargılama, hakikati ortaya çıkaran bir süreç olmaktan çıkar; halkın öfkesini ve korkusunu yönlendiren bir gladyatör arenasına dönüşür.
Anayasa’nın 125’inci maddesi idarenin kendi eylem ve işlemlerinden doğan zararı ödemekle yükümlü olduğunu söyler. 129’uncu madde ise kamu görevlisinin kusuru nedeniyle idare aleyhine açılan tazminat davalarında, kanundaki şartlarla görevliye rücu imkânını korur. Yani hukuk düzeni yalnız özel fail aramaz; idari kusuru ve kamusal sorumluluğu da tanır.
Seçici denetim sorusu
Benim kendi meslek hayatımda 1.300 dolarlık avukatlık vekâlet ücreti hesaba bloke konmasına neden olabildi ve parayı geri alabilmem 2 yılımı aldı. İnsani yardım için yapılan küçük banka hareketlerinin yüzlerce kişilik operasyonlara dayanak yapıldığına da tanık olduk. (Hesabıma konulan bloke haberi) (İnsani yardımlara operasyon haberi)
Aynı devlet, IBAN üzerinden tahsilat yapan 250 mükellefin banka hareketlerini analiz ederek 1,5 milyar liralık kayıt dışı kazanç tespit ettiğini ve 250 milyon lira ceza kestiğini duyurabildi. Bu, para hareketlerinin izlenebildiğini gösterir. (AA aktarımı)
Öte yandan bu fon soruşturmasında basına yansıyan ve henüz yargısal olarak kesinleşmemiş ilk MASAK tespitlerinde, Pusula bağlantılı iki isimden İsviçre’deki hesaplara 15 milyon dolar ve 25 milyon avro tutarında transferlerden söz ediliyor. Bu iddiaların doğruluğunu elbette soruşturma ve yargılama gösterecek. Fakat sorumuz değişmiyor: Küçük para hareketlerinde son derece hassas çalışan sistem, olağan dışı değer artışlarını, milyonlarca dolarlık transferleri ve yüz binlerce yatırımcıyı etkileyen likidite riskini neden ancak çöküşten sonra görüyor? (Ekonomim ve AA)
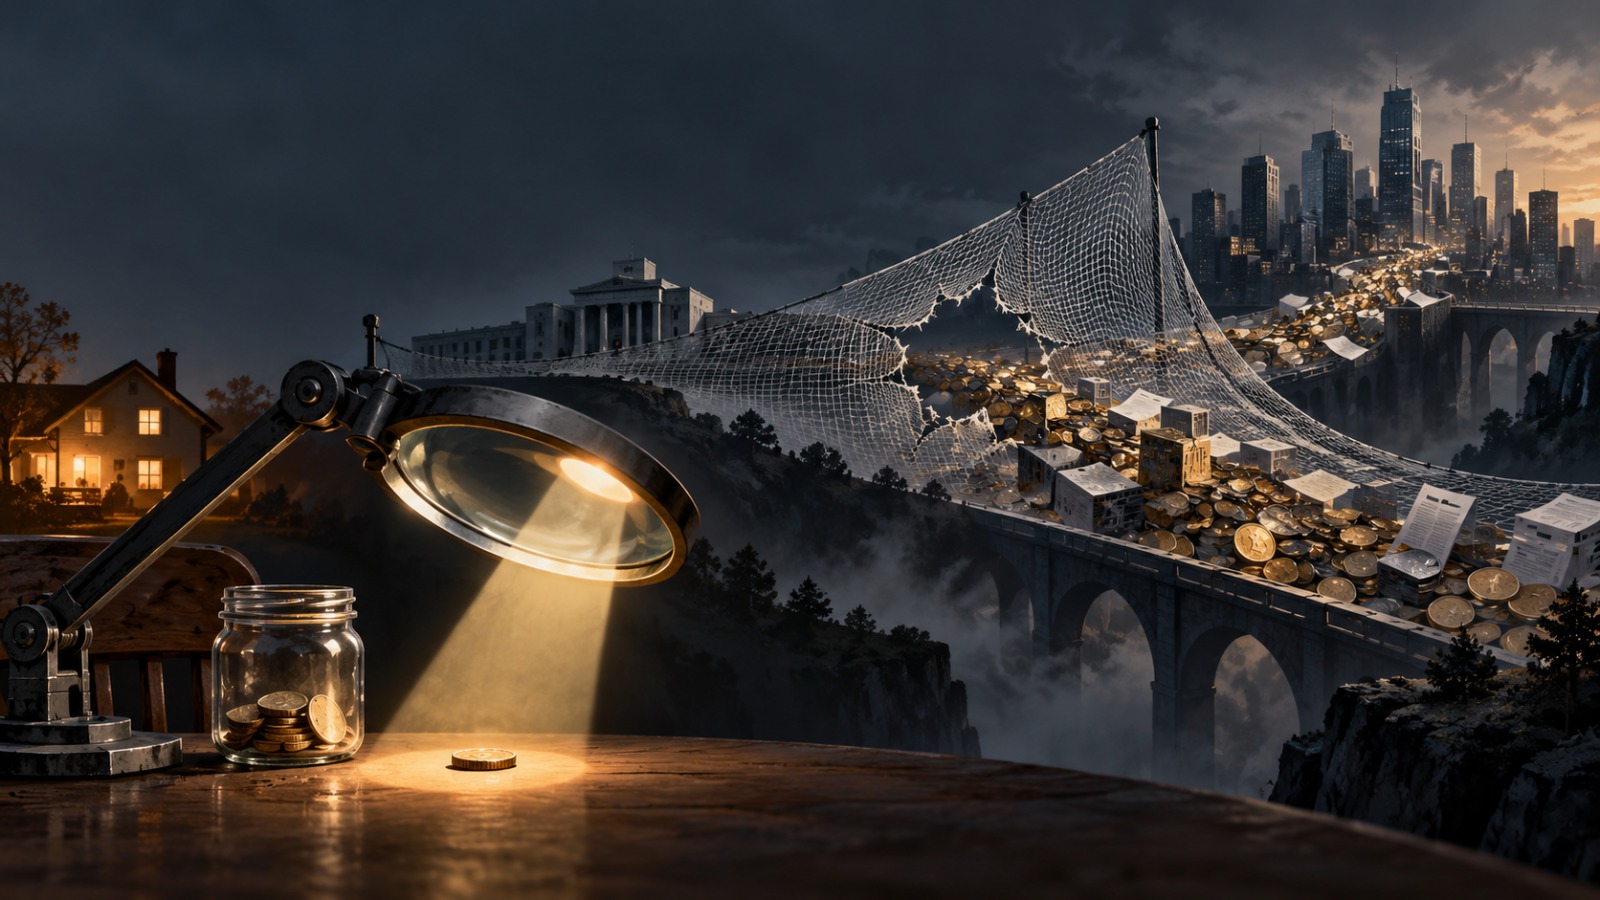
Seçici denetim mi yapılıyor? Seçici gözetim, seçici soruşturma ve seçici kovuşturma mı var? Basının ilgisi de ancak mızrak çuvala sığmayınca mı uyanıyor? Bu sorulara “devlet gereğini yapıyor” cümlesiyle cevap verilemez. Çünkü gereğin ne zaman yapıldığı, en az ne yapıldığı kadar önemlidir.
Rakamların anlattığı ahlaki bilanço
İki Boğaz köprüsüyle bazı otoyol ve çevre yollarının 30 yıllık işletme hakkı devri için özelleştirme süreci başlatıldı. Kamuoyunda 18 milyar dolarlık toplam gelir veya kâr hesabı tartışıldı; Hazine ve Maliye Bakanlığı 600 milyon doların yıllık kâr değil gelir olduğunu, giderler düşülmeden 18 milyar dolar sonucu çıkarılamayacağını açıkladı. Bu itiraz yerinde olabilir. Fakat tartışmanın ölçeği ile tasfiye kapsamındaki fonların 17–21,4 milyar dolarlık büyüklüğünün aynı mertebede olması yine de çarpıcıdır. (T24 ve Bakanlık açıklaması)
Emekli maaşına yapılacak her artışta bütçe hesabı çıkarılıyor. Kademeli emeklilik için kamu maliyesi hatırlatılıyor. Küçük esnafın IBAN’ı izleniyor. Bunların hepsi kamu kaynaklarının korunması bakımından gerekli olabilir. Fakat aynı titizlik, sermaye piyasasında yüzlerce milyar liralık risk birikirken gösterilmiyorsa vatandaşın “neden bana karşı hassas olan devlet, güçlüler karşısında gecikiyor” diye sorması kaçınılmazdır.
Güven kaybı yalnız fon yatırımcısının zararı değildir. İnsan parasını kayıtlı piyasaya getirmez, şirket uzun vadeli kaynak bulamaz, tasarruf sahibi dövize veya yastık altı altına kaçar, dürüst girişimci manipülasyon yapanla aynı piyasada yarışamaz. Ekonomik parametreleri güven olmadan iyileştiremezsiniz. Faizi indirir veya artırırsınız, likidite verirsiniz, teşvik açıklarsınız; fakat hukuk ve denetim güveni yoksa bütün araçlar kısa süre sonra duvara çarpar.
Hesap sormak önce devlete düşer.
Bu dosyada yapılması gereken, yalnız şüpheli isimlerin listesini uzatmak değildir. SPK ve ilgili bütün kurumlar tarih sıralı bir gözetim raporu yayımlamalıdır: Hangi risk göstergesi ne zaman oluştu? Hangi uyarı kime gitti? Hangi inceleme açıldı? Hangi tedbir neden alınmadı veya gecikti? Kurumlar arası bilgi paylaşımı çalıştı mı? Tasfiye zararı nasıl hesaplanacak ve yatırımcı hangi hukuki yollara başvurabilecek?
Ayrıca fonlarda ilişkili taraf ve yoğunlaşma sınırları, düşük fiili dolaşımdaki paylara yatırım, likidite stres testleri, değerleme yöntemleri, saklama ve bağımsız denetim sorumluluğu gözden geçirilmelidir. İncelemeyi yalnız denetlenen kurumların kendi raporlarına bırakmayan, sonuçları kişisel veri ve soruşturma gizliliği korunarak kamuoyuna açıklayan bağımsız bir idari ve parlamenter araştırma yapılmalıdır. Kusuru bulunan kamu görevlileri için disiplin, tazmin ve gerekiyorsa ceza sorumluluğu işletilmelidir.
Mesele yatırımcıyı her zarardan kurtarmak değildir. Asıl mesele, devletin verdiği izin ve yürüttüğü gözetim nedeniyle oluşan haklı güvenin karşılıksız bırakılmamasıdır. Yatırımcı piyasa riskini üstlenir; düzenleyici kurumun uyuması riskini üstlenmek zorunda değildir.
Devlete güven, vatandaşın devlete gösterdiği safdillik değil; hukuk devletinin vatandaşa borcudur. Otelde, evde, bankada ve fonda her an kandırılabileceğimizi; sonra da bütün yükün birkaç ceza dosyasına bırakılacağını düşünerek yaşayamayız.
Velhasıl biz nasıl güveneceğiz? Güvenemezsek nasıl yaşayacağız?
Yazıyı beğendiysen, patronumuz olur musun?
Evet, çok ciddi bir teklif bu. Patronumuz yok. Sahibimiz kar amacı gütmeyen bir dernek. Bizi okuyorsan, memnunsan ve devam etmesini istiyorsan, artık boş olan patron koltuğuna geçmen lazım.
Serbestiyet; Türkiye'nin gri alanı. Siyah ve beyazlar içinde bu gri alanı korumalıyız. Herkese bir gün gri alanlar lazım olur.